

某服裝賣家月均出貨1200單,退貨率從8%升到15%後,海外倉單均正向運費比國內集運低約6元,但逆向退貨處理加二次倉儲多花11元——淨帳反而貴了5元。只看正向運費做決策,是多數賣家在物流模式切換時踩的第一個坑。
核心判斷:海外倉與國內集運沒有絕對優劣,取決於兩個變數的乘積——月均有效出貨量 × 預期退貨率。退貨率高於品類均值1.5倍時,即使貨量達到海外倉規模門檻,總擁有成本仍可能反超集運。
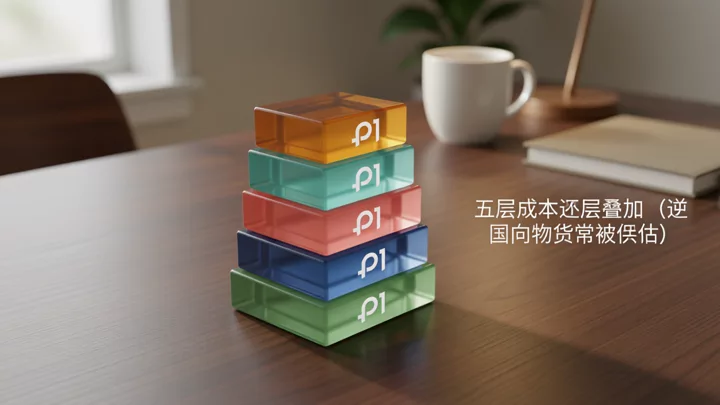
成本不是單一數字:五層拆解
把海外倉與國內集運放在同一張表裡對比,差異集中在第五層「資金占壓與合規」上。集運模式貨在途時間7-15天,占壓資金少但單均頭程貴;海外倉頭程批量海運把單均成本攤薄,但庫存滯銷時倉儲費按月累計,退貨件還要付處理費。
| 成本層 | 國內集運 | 海外倉 |
|---|---|---|
| 正向頭程運費 | 空運/快遞 8-15 元/件 | 海運批量 1.5-4 元/件 |
| 目的國尾程派送 | 含在快遞報價內 | 當地快遞 2-5 元/件 |
| 倉儲費 | 無(到付) | 0.3-0.8 元/件/月 |
| 逆向物流(退貨) | 退回國內 12-18 元/件 | 本地處理 5-9 元/件 + 二次上架或棄置 |
| 資金占壓與合規 | 在途 7-15 天 | 備貨週期 30-60 天;9710/9810 備案影響退稅節奏 |
第四層的差異被系統性低估:集運退貨件走快遞回國,單件12-18元;海外倉退貨件在本地處理(翻新、重新包裝、二次上架),單件5-9元,但前提是退貨率不超過15%。一旦退貨率突破臨界值,退件積壓導致倉儲費翻倍,且棄置銷毀費(約2-4元/件)開始侵蝕利潤。想知道各平台退貨政策如何影響這筆帳,可參考選品數據分析中容易被忽略的退貨成本比維度。
500單、2000單、5000單:轉點落在哪
假設退貨率固定8%(品類均值),三檔貨量下單均綜合成本(正向+尾程+倉儲分攤+逆向分攤)對比如下。數值為示意性相對指標,基於公開物流報價區間估算,不代表真實交易數據。
| 月均貨量 | 國內集運(元/單) | 海外倉(元/單) | 差額 |
|---|---|---|---|
| 500 單 | 22.0 | 19.5 | 集運貴 2.5 元 |
| 2000 單 | 18.5 | 13.2 | 集運貴 5.3 元 |
| 5000 單 | 16.0 | 10.8 | 集運貴 5.2 元 |
臨界點出現在月均800-1000單:低於這個量,海外倉的固定倉儲費攤不薄,單均成本優勢收窄到1元以內,不如集運靈活;超過2000單後優勢穩定在5元左右。但如果你的退貨率高於12%,上表的「差額」會被逆向成本反向吞噬,實際拐點右移到3000單甚至更高。
退貨率從5%到18%:海外倉的便宜怎麼被吃回去
以月均2000單、退貨率15%的服裝類目為例逐層疊加:正向+尾程基礎成本13.2元不變,但每件退貨產生5.8元本地處理費,按15%退貨率分攤到每個有效訂單上即0.87元;滯銷退件占退貨總量的40%需棄置,平均2.5元/件再分攤0.6元;二次倉儲月費因退貨件周轉慢增加0.3元/單。三項疊加後,海外倉單均綜合成本從13.2元升至約15.0元,與集運18.5元的差距從5.3元縮到3.5元。退貨率繼續升到18%且棄置比例達55%時,海外倉單均成本逼近16.5元,優勢基本消失。
關鍵判斷:退貨率>12%的品類(服裝、3C配件、小家電),海外倉的規模優勢需要更大貨量才能覆蓋逆向成本。此時「海外倉+退貨本地翻新倉」的組合比單純海外倉更經濟,但翻新倉的最低作業量通常要求月退貨件≥200件。
半託管與全託管:退貨風險歸屬不同,物流決策邏輯也不同
亞馬遜全託管模式下,平台指定頭程線路和目的國倉,退貨政策由平台兜底(買家退貨後平台自行處理或銷毀),賣家不承擔逆向物流費用。這種模式下物流成本是平台定價的一部分,賣家無需單獨選擇海外倉或集運——你只需把貨送到平台指定倉庫,後續全鏈路歸平台。
半託管模式下,賣家自行選擇頭程和目的國倉儲方案,退貨件的處理方式和費用仍由賣家承擔。這意味著前文退貨率對成本的影響在半託管中完整生效:15%退貨率下,半託管賣家仍需在海外倉和集運之間做選擇,且要預留逆向預算。全託管下這筆風險被平台吸收,賣家的決策重心回到「送倉時效」而非「退貨損耗」。
三步給自己定位:貨量×退貨率落在哪個象限
- 拉近90天退貨率與品類均值。在後台導出退貨原因分布,計算退貨率=退貨件數÷有效出貨件數。與同品類均值對比:低於均值×1.5,你的退貨風險可控;高於均值×1.5,進入「高退貨」象限。
- 算月均有效出貨量。有效出貨量=總出貨件數−退貨件數−棄置件數。代入上表時,高退貨率品類應按有效出貨量而非總出貨量定位,因為倉儲費按在庫存件數計。
- 代入決策矩陣。低貨量(<800單)+低退貨(<8%)→集運;高貨量(>2000單)+低退貨→海外倉;高貨量+高退貨(>12%)→海外倉+本地翻新城;低貨量+高退貨→集運+退件報廢(不回國)。停止條件:連續2個月退貨率>20%,問題大概率在選品而非物流,先回到選品數據分析排查退貨根因。
如果你還在起盤階段,物流模式選擇會影響資金壓佔週期——海外倉備貨週期30-60天意味著首批貨款壓更久。可結合按平台與物流模式拆解的啟動資金預算判斷現金流能否支撐。9710/9810備案未完成時,海外倉退貨件的退稅路徑受限,額外增加合規成本,詳見跨境電商海關退稅四步實操。
常見問題
海外倉最小起訂量是多少?小貨量能走嗎?
主流第三方海外倉(如萬邑通、遞四方)頭程海運拼箱起運約2CBM,折合成50-80件小件。低於這個量走整箱海運不經濟,可先以集運跑量,月出貨穩定到500單以上再切海外倉,避免倉儲空轉。
海外倉退貨件能否二次銷售後走集運回國?
可以但不建議。退件翻新後走集運回國,單件物流成本12-18元,遠高於本地重新上架(5-9元)。除非退貨件是樣品或高值商品(單價>200元),本地二次銷售或走平台退貨渠道更划算。
9810備案沒做,對海外倉成本有什麼具體影響?
未做9810/9710備案,出口環節無法申報退稅,海外倉備貨的採購成本里增值稅(13%)無法抵扣。以單件採購價100元計,每月1000件備貨意味著每月多壓約1.3萬元資金。備案完成前,這筆成本應計入物流總擁有成本。
全託管模式下還需要自己算退貨成本嗎?
全託管退貨處理費由平台在結算時扣除,賣家看到的是扣除後的淨額,不需要單獨核算逆向物流。但退貨率過高(>15%)會觸發平台對賣家的績效警告,間接影響連結曝光,所以退貨根因(尺碼偏差、描述不符)仍需賣家自行修正。